Domain ogsr.de kaufen?
Wir ziehen mit dem Projekt
ogsr.de um.
Sind Sie am Kauf der Domain
ogsr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ogsr.de kaufen?
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
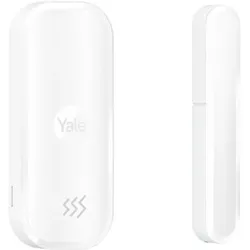
Yale, Einbruchschutz + Alarmanlage, Smart Alarm Einbruch-SensorErweitere dein Yale Smart Alarm System flexibel mit kabellosen Einbruch-Warnmeldern für deine Türen und Fenster. Mit dem Yale Einbruch-Warnsensor kannst du das Öffnen jeder Tür und jedes Fensters in deinem Zuhause überwachen und wirst dank der Vibrations- und Stosssensorik auf mögliche Einbrüche aufmerksam gemacht, bevor sie stattfinden. Wenn der Alarm scharf geschaltet ist, wirst du über die Yale Home App per Echtzeit-Benachrichtigungen unverzüglich informiert, sobald sich der Status des Sensors ändert. Gleichzeitig schreckt die Yale Alarmanlage mit einer lauten Sirene Eindringlinge sofort in die Flucht. Mit seinem schlanken Profil ist dieser Sensor ideal für enge Räume und fügt sich nahtlos in die Einrichtung deines Hauses ein. Er lässt sich flexibel und einfach mit dem mitgelieferten Installationsmaterial am gewünschten Ort durch Schrauben oder Klebepads befestigen.48,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **

Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yale, Einbruchschutz + Alarmanlage, Smart Alarm Einbruch-SensorErweitere dein Yale Smart Alarm System flexibel mit kabellosen Einbruch-Warnmeldern für deine Türen und Fenster. Mit dem Yale Einbruch-Warnsensor kannst du das Öffnen jeder Tür und jedes Fensters in deinem Zuhause überwachen und wirst dank der Vibrations- und Stosssensorik auf mögliche Einbrüche aufmerksam gemacht, bevor sie stattfinden. Wenn der Alarm scharf geschaltet ist, wirst du über die Yale Home App per Echtzeit-Benachrichtigungen unverzüglich informiert, sobald sich der Status des Sensors ändert. Gleichzeitig schreckt die Yale Alarmanlage mit einer lauten Sirene Eindringlinge sofort in die Flucht. Mit seinem schlanken Profil ist dieser Sensor ideal für enge Räume und fügt sich nahtlos in die Einrichtung deines Hauses ein. Er lässt sich flexibel und einfach mit dem mitgelieferten Installationsmaterial am gewünschten Ort durch Schrauben oder Klebepads befestigen.48,83 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
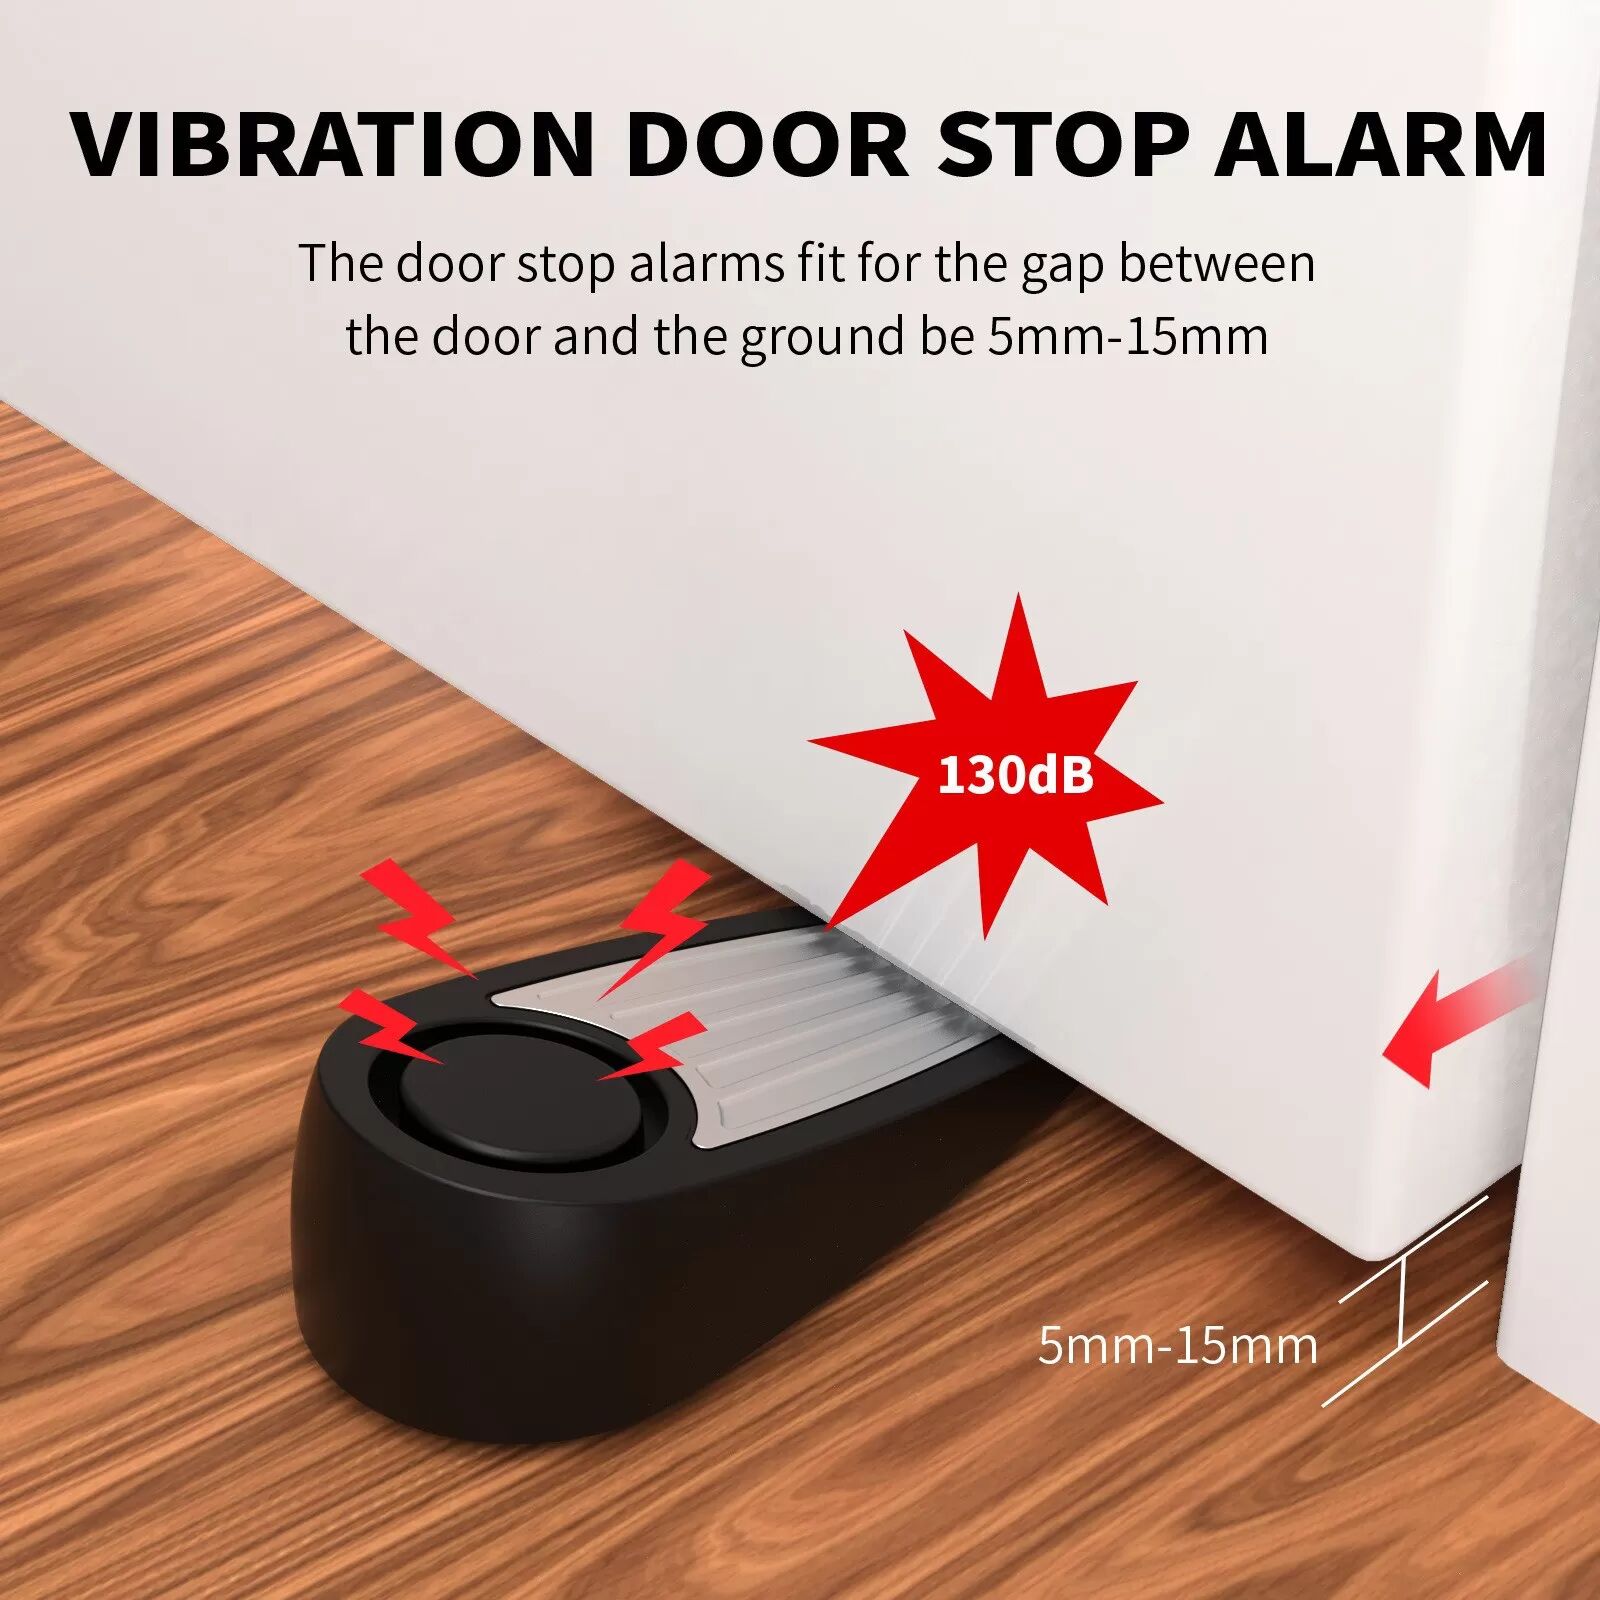
INF Türstopper Vibrationssensor Alarm - 130dB Anti-Diebstahl SicherheitssystemErhöhen Sie Ihre Sicherheit mit diesem 130dB Türstopper Vibrationssensor Alarm. Einfach zu bedienen, tragbar und perfekt für zu Hause oder auf Reisen. Mit Vibrationssensor, Anti-Rutsch-Pad und lautem Alarm, um Eindringlinge abzuschrecken. Erhöhte Sicherheit: Dieser Türstopper-Alarm bietet eine zusätzliche Sicherheitsebene für Ihr Zuhause, Hotelzimmer oder Büro. Sein Vibrationssensor erkennt selbst kleinste Bewegungen und löst einen lauten 130-dB-Alarm aus, um Eindringlinge abzuschrecken und Sie auf potenzielle Bedrohungen aufmerksam zu machen. Das Anti-Diebstahl-Design sorgt für ein beruhigendes Gefühl, besonders auf Reisen oder an unbekannten Orten. Es ist eine einfache, aber effektive Möglichkeit, sich und Ihr Eigentum vor unerwünschtem Zugriff zu schützen. Der laute Alarm ist so konzipiert, dass er im ganzen Gebäude zu hören ist, um sicherzustellen, dass Sie und andere auf potenzielle Sicherheitsverletzungen aufmerksam gemacht werden. Dieses Gerät ist mit verschiedenen Türtypen kompatibel und kann einfach ohne Spezialwerkzeug oder Fachkenntnisse installiert werden. Der Türstopper Alarm ist kompatibel mit Standardtüren. Einfache Bedienung: Der Türstopper-Alarm ist unglaublich einfach zu bedienen und erfordert keine komplizierte Einrichtung oder Installation. Platzieren Sie ihn einfach hinter einer Tür und schalten Sie ihn auf 'ON'. Nach einer 5-Sekunden-Verzögerung, die durch einen 'Piepton' angezeigt wird, wechselt das Gerät in seinen aktiven Erfassungszustand. Wenn jemand versucht, die Tür zu öffnen, löst der Vibrationssensor den Alarm aus. Sein benutzerfreundliches Design macht ihn für Menschen jeden Alters und mit unterschiedlichen technischen Fähigkeiten geeignet. Die kompakte Größe ermöglicht einen einfachen Transport und macht ihn ideal für Reisen. Der Alarm stoppt automatisch nach 30 Sekunden und wechselt wieder in den Erfassungszustand, um einen kontinuierlichen Schutz zu gewährleisten. Dieses Gerät ist mit den meisten Standardtüren kompatibel und bietet eine problemlose Sicherheitslösung. Tragbarer Schutz: Sein kompaktes und leichtes Design macht diesen Türstopper-Alarm perfekt für Reisen. Egal, ob Sie in einem Hotel, Airbnb übernachten oder Freunde besuchen, Sie können dieses Gerät problemlos mitnehmen, um Ihre persönliche Sicherheit zu erhöhen. Das batteriebetriebene Design stellt sicher, dass Sie nicht auf externe Stromquellen angewiesen sind, was es zu einer wirklich tragbaren Sicherheitslösung macht. Der Alarm ist mit einer Vielzahl von Türtypen kompatibel und kann in verschiedenen Umgebungen verwendet werden. Seine geringe Größe ermöglicht es, ihn problemlos in Ihrem Gepäck oder Rucksack zu verstauen, was Ihnen überall ein beruhigendes Gefühl gibt. Das Gerät ist dank seiner rutschfesten Basis auch mit verschiedenen Bodenbelägen kompatibel. Spezifikationen: Farbe: Schwarz Abmessungen: Länge: 9,8 cm, Breite: 4,3 cm, Höhe: 2,8 cm Material: ABS Das Paket beinhaltet: Alarm x 114,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Was ist der Verlustvortrag?
Der Verlustvortrag ist ein steuerlicher Begriff, der sich auf Verluste aus vergangenen Jahren bezieht, die in der aktuellen Steuerperiode mit Gewinnen verrechnet werden können. Diese Verluste können beispielsweise aus unternehmerischen Tätigkeiten oder aus Kapitalanlagen stammen. Durch den Verlustvortrag können Unternehmen und Privatpersonen Steuern sparen, da die Verluste die Steuerlast mindern. Der Verlustvortrag kann über mehrere Jahre hinweg genutzt werden, um Gewinne steuerlich zu entlasten. Es ist wichtig, den Verlustvortrag korrekt zu berechnen und in der Steuererklärung anzugeben, um von den steuerlichen Vorteilen profitieren zu können. **
-
Wie wird Verlustvortrag verrechnet?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dabei können Verluste aus verschiedenen Jahren miteinander verrechnet werden. Es gibt jedoch gesetzliche Regelungen, wie lange ein Verlustvortrag geltend gemacht werden kann. In Deutschland beträgt diese Frist in der Regel bis zu sieben Jahre. Die genaue Verrechnung von Verlustvorträgen hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.